

Tassi di interesse compresi tra il 3% e il 9% annuo: niente più preoccupazioni per gli acquirenti dovute alle fluttuazioni dei tassi di interesse.
Con l’obiettivo di migliorare la situazione abitativa della sua famiglia acquistando una villetta a schiera da 6 miliardi di VND nel progetto Vinhomes Saigon Park, il signor Hoang Minh (38 anni, proprietario di un’azienda di distribuzione di apparecchiature tecnologiche) ha dovuto rivedere i suoi piani di acconto per molti mesi.
“ Sebbene abbia già predisposto i fondi necessari, la mia maggiore preoccupazione riguarda il tasso di interesse sui mutui ipotecari. Le banche commerciali offrono attualmente tassi fissi per i primi 1-3 anni, che variano dall’11% al 12% annuo, ma in seguito il tasso fluttua liberamente in base all’andamento del mercato e può arrivare fino al 15%-16% annuo”, ha spiegato Minh.
Secondo il signor Minh, con un prestito a lungo termine di miliardi di dong, un tasso variabile così imprevedibile potrebbe mettere costantemente a rischio il flusso di cassa della sua famiglia e la sua attività. Le sue preoccupazioni rappresentano anche un comune ostacolo psicologico per chi acquista casa in questo momento. Con un’economia ancora piena di incognite, è fondamentale conoscere l’esatto costo delle rate per molti anni al fine di garantire la propria sicurezza finanziaria.
Di fronte a questa strozzatura del mercato, Vinhomes continua ad applicare un nuovo quadro di politica finanziaria globale, ponendo fine definitivamente ai precedenti pacchetti di stimolo a breve termine e sostituendoli con una soluzione fondamentale e a lungo termine. Il fulcro della politica è un meccanismo che garantisce un tasso di interesse massimo fino a 5 anni per i clienti che contraggono prestiti per l’acquisto di immobili.

Di conseguenza, i clienti possono scegliere la durata del prestito e beneficiare di un tasso di interesse fisso che va dal 3% al 9% annuo, a seconda della durata, per prestiti fino al 70% del valore dell’immobile. Nello specifico, scegliendo il pacchetto di prestito a 18 mesi, il tasso di interesse fisso che l’acquirente dovrà pagare è solo del 3% annuo. I tassi di interesse corrispondenti per durate di 24, 30, 36, 48 e 60 mesi sono rispettivamente del 4,5% annuo, 6,0% annuo, 7,5% annuo, 8,5% annuo e 9% annuo.
Se il tasso di interesse di mercato effettivo supera questi livelli, il costruttore si farà carico dell’intera differenza. Anche al livello più alto del piano di sostegno, pari al 9% annuo (pacchetto di sostegno di 60 mesi), gli acquirenti beneficiano comunque di un tasso inferiore all’11-12% annuo attualmente offerto da molte banche, e persino inferiore al tasso variabile del 15-16% annuo.
In parole semplici, i mutuatari conoscono con precisione il tasso di interesse massimo che dovranno pagare per tutta la durata del contratto e possono pianificare i rimborsi e gestire il flusso di cassa fin dal giorno della firma. Il rischio di tasso d’interesse, che tradizionalmente ricade interamente sui mutuatari, viene trasferito all’investitore.
Nello specifico, i clienti possono usufruire di un tasso di interesse fisso dello 0% annuo scegliendo di pagare un supplemento del 3,5%, 8%, 13,5% o 19,5% rispetto al prezzo originale per pacchetti di assistenza di 18, 24, 30 e 36 mesi.
Riduci i rischi negli ultimi 5 anni e investi con fiducia prima che si prevedano aumenti di prezzo.
Dopo aver ricevuto un’analisi dettagliata da un consulente in merito alla nuova politica applicata alla villetta a schiera da 6 miliardi di VND presso Vinhomes Saigon Park, il signor Minh si è reso conto che questa era la soluzione perfetta al problema che lo assillava da tempo. Invece di investire tutti i suoi risparmi nell’acquisto della casa, il signor Minh ha deciso di diversificare il suo capitale per possedere un immobile e al contempo massimizzare i profitti.
Nello specifico, il signor Minh ha utilizzato 1,8 miliardi di VND di capitale proprio, pari al 30% del valore dell’immobile, per effettuare il pagamento iniziale. Per il restante 70%, equivalente a 4,2 miliardi di VND, ha ottenuto un prestito dalla banca a un tasso di interesse agevolato per una durata di 18 mesi, con un tasso fisso del 3% annuo. I 4,2 miliardi di VND in contanti, che sarebbero stati utilizzati per saldare il saldo rimanente, sono stati depositati in un conto di risparmio, con un rendimento medio annuo del 9%.
Ha calcolato che gli interessi mensili maturati sui suoi risparmi ammontavano a 31,5 milioni di VND. Nel frattempo, gli interessi pagati sul prestito erano di soli 10,5 milioni di VND al mese. Di fatto, gli interessi sui suoi risparmi non solo sono stati sufficienti a coprire tutti gli interessi del prestito, ma il signor Minh ha anche realizzato un profitto di circa 21 milioni di VND al mese. Rispetto ai 42 milioni di VND di interessi che avrebbe pagato mensilmente con un tasso di interesse del 12% annuo, l’importo effettivo degli interessi pagati è stato solo un quarto.
In particolare, la politica di Vinhomes elimina anche un altro ostacolo: la penale per il rimborso anticipato. Normalmente, i mutuatari che desiderano estinguere anticipatamente il prestito devono pagare una commissione considerevole, motivo per cui molte persone con disponibilità economiche esitano ancora a saldare anticipatamente il proprio debito.
Secondo le nuove normative, durante il periodo di agevolazione sugli interessi, se il cliente provvede a versare la somma necessaria per estinguere il capitale del prestito, Vinhomes pagherà l’intero importo per conto del mutuatario. Pertanto, quando il signor Minh vorrà estinguere completamente il prestito, dovrà semplicemente prelevare dal suo conto di risparmio la somma necessaria per saldare il debito prima della scadenza del periodo di agevolazione.
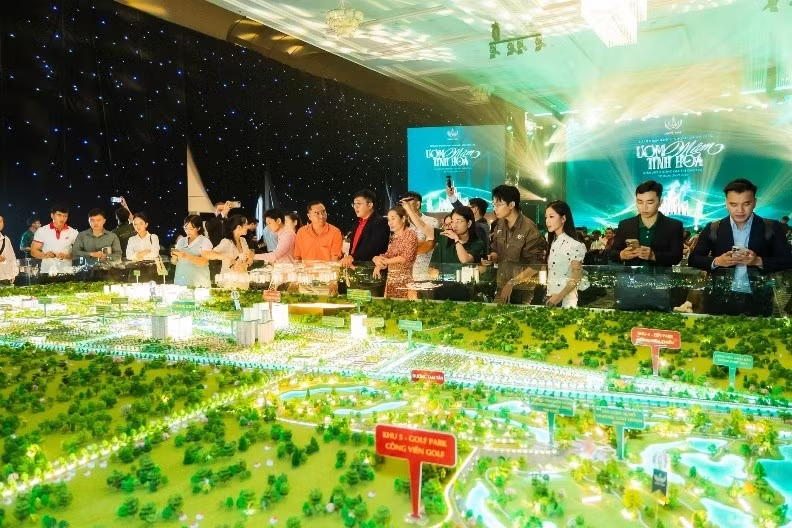
È evidente che il nuovo pacchetto di politiche di sostegno ai tassi d’interesse di Vinhomes ha affrontato appieno il principale ostacolo psicologico del mercato, trasformando i mutui ipotecari da un onere rischioso in uno strumento ottimale per massimizzare il valore del patrimonio immobiliare. La combinazione di una solida “protezione” finanziaria fino a 5 anni, la libertà di rimborsare anticipatamente senza commissioni e il vantaggio di anticipare i trend di crescita rendono questo momento un’occasione d’oro per gli acquirenti che desiderano acquistare immobili di pregio a marchio Vinhomes con costi di capitale ottimali e assoluta sicurezza.

Fonte: https://tienphong.vn/vinhomes-tiep-tuc-tung-uu-dai-khoa-tran-lai-suat-bao-ve-nguoi-mua-nha-suot-nua-thap-ky-post1882467.tpo
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link
